Полезные советы · Мариуполь
Почему покупка квартиры в Мариуполе под 2% годовых — редкая возможность для покупателя .
Краткое описание: Разбираем, как работает льготная ипотека под 2% в Мариуполе, кому она доступна и какие ограничения важно учитывать до сделки. Без рекламных обещаний — только условия программы и практические шаги.
Что даёт ставка 2%, если сравнить с обычным рынком.
Разница между 2% и рыночной ставкой — это не «чуть выгоднее», а принципиально другой платёж. При сумме кредита, например, 5 млн рублей и сроке 25–30 лет ежемесячный платёж по льготной ставке оказывается в несколько раз ниже, чем при ставке, близкой к рыночной. Это меняет саму логику решения: квартира перестаёт быть недосягаемой по текущему доходу, а ежемесячная нагрузка становится сопоставимой с арендой.
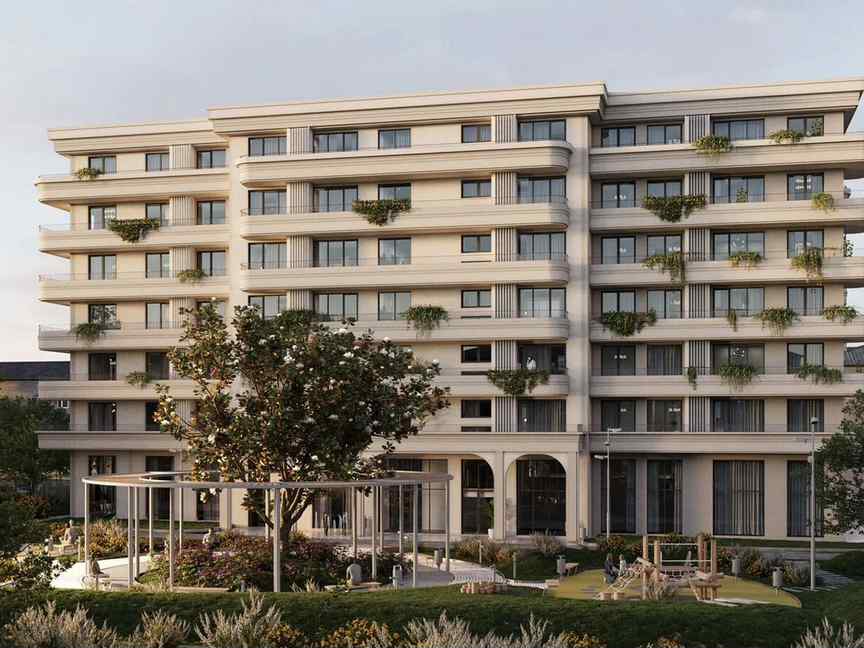
Льготная ипотека под 2% годовых действует в ДНР, ЛНР, Запорожской и Херсонской областях. Ключевое условие — покупка только на первичном рынке: строящаяся квартира по договору долевого участия или готовая квартира напрямую у застройщика. Вторичное жильё у физического лица под эту программу не попадает.
Программа рассчитана до конца 2030 года. Это принципиальный момент: окно возможности не бесконечное.
Кто может оформить ипотеку под 2% в Мариуполе
Подать заявку может гражданин России независимо от региона постоянной регистрации. Не имеет значения, где вы живёте сейчас — в Мариуполе, Москве или другом городе.
Банк при этом оценивает стандартные параметры:
уровень дохода и постоянную занятость;
текущую кредитную нагрузку и кредитную историю;
наличие собственных средств на первоначальный взнос — от 10,1%;
возраст заёмщика на момент полного погашения долга (обычно до 65 лет).
Льготный кредит по этой программе можно получить только один раз.
Что именно покупает человек, кроме квадратных метров
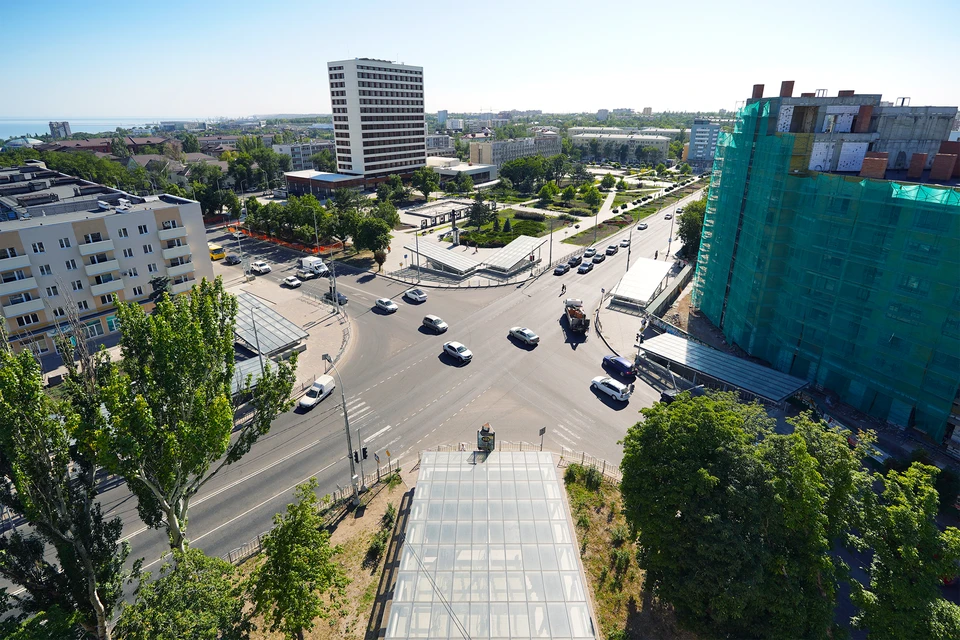
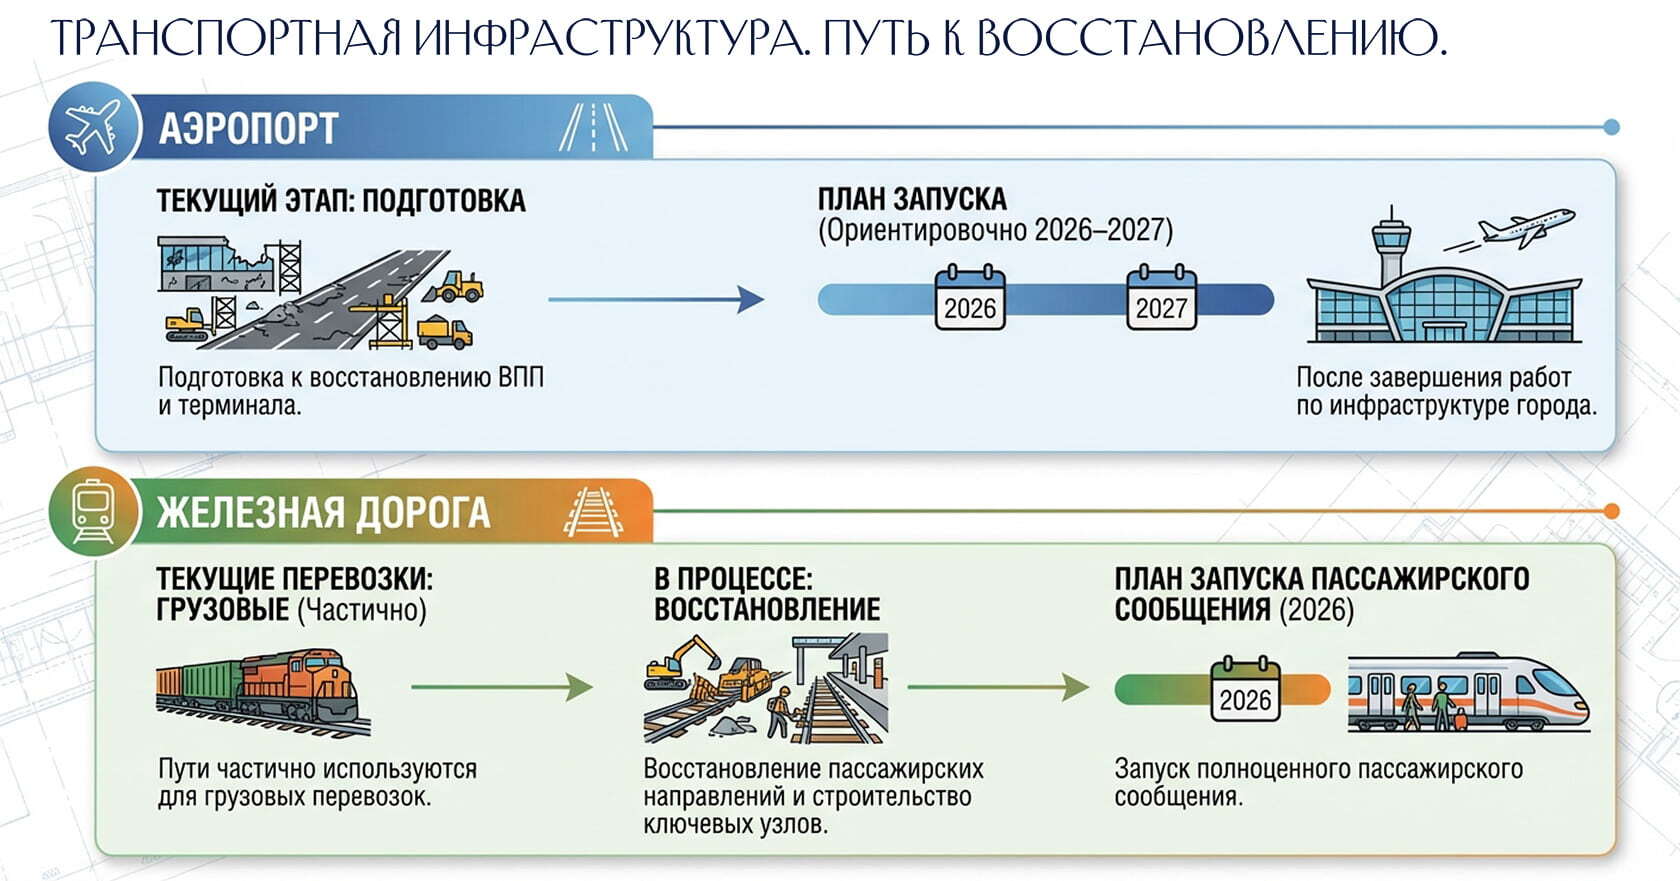
Мариуполь сегодня — это не только жильё. Это город, который восстанавливается у моря. Раннее открытие купального сезона в Азовском море и планы по развитию курортной инфраструктуры — часть аргументации тех, кто рассматривает покупку не только для жизни, но и как долгосрочную ставку на изменение городской среды.
По опросам, около трети россиян считают покупку недвижимости в Мариуполе выгодной инвестицией, и главный аргумент — именно ставка 2%. Цены при этом остаются ниже, чем во многих городах юга России: по данным девелоперов, разница составляла 20–30% на момент проведения исследования.
Что делать с этой информацией
Ставка 2% — это инструмент, который снижает финансовый барьер, но не отменяет необходимость проверки. Покупка квартиры в Мариуполе по льготной программе имеет смысл, если вы готовы пройти несколько шагов внимательно, а не импульсивно.
Алгоритм для того, кто рассматривает покупку:
Определите бюджет и платёж. Посчитайте, какой ежемесячный платёж вы готовы нести, и от какой суммы первоначального взноса отталкиваетесь. Помните о лимите кредита до 6 млн рублей.
Выберите 2–3 проекта, а не один. Сравните застройщиков, сроки ввода, локацию внутри города и репутацию.
Уточните в банке, аккредитован ли конкретный ЖК под программу 2% и какие требования к заёмщику действуют в текущий момент.
Проверьте документы застройщика — проектную декларацию, разрешение на строительство, наличие эскроу-счёта.
Задайте прямые вопросы менеджеру продаж: кто продавец (юрлицо или физлицо), на какой стадии дом, когда планируется ввод, какие расходы помимо цены квартиры.
Не подписывайте ничего до того, как увидите договор целиком, проконсультируем по сделкам с новостройками.
Помните про срок программы — до конца 2030 года. Это не значит, что нужно спешить в этом месяце. Это значит, что окно возможностей ограничено, но не настолько, чтобы действовать без проверки.
Главный вывод: ставка 2% делает покупку в Мариуполе значительно доступнее по платежу, но решение всё равно должно опираться на сравнение проектов, проверку застройщика и понимание того, что вы покупаете именно на первичном рынке у юридического лица.
Вопросы по теме
Частые вопросы
Вопрос
Ответ
Можно ли купить вторичную квартиру в Мариуполе под 2%?
Нет. Программа распространяется только на первичный рынок: строящееся жильё по ДДУ или готовые квартиры напрямую у застройщика. Покупка у физического лица под льготную ставку не подпадает.
Нужна ли регистрация в Мариуполе или ДНР для получения ипотеки под 2%?
Нет. Подать заявку может любой гражданин России независимо от региона постоянной регистрации. Банк оценивает доход, занятость и кредитную историю.
Можно ли взять ипотеку под 2% повторно, если уже была одна?
Нет. Льготный кредит по этой программе предоставляется только один раз.
Какой максимальный срок кредита по программе?
До 30 лет. Ставка 2% годовых действует на весь срок кредитования при соблюдении условий договора.
Что будет, если застройщик не достроит дом?
Средства дольщиков хранятся на эскроу-счетах. Застройщик получает их только после ввода дома в эксплуатацию. При банкротстве застройщика дольщик получает возврат средств с эскроу-счёта.
Действует ли программа на готовые квартиры или только на строящиеся?
На оба варианта, но с условием: продавцом должно быть юридическое лицо — застройщик. Готовая квартира, купленная у физического лица, под программу не попадает.
Нужно ли приезжать в Мариуполь для оформления сделки?
Многие банки допускают дистанционную подачу документов и электронную сделку, но финальное присутствие в банке по своей регистрации может потребоваться.
Что будет с ценами на недвижимость в Анапе: факторы роста и риски
Разбираем, что реально двигает цены на жильё в Анапе вверх, а что их сдерживает. Прогнозы девелоперов, данные по спросу и предложению, ключевые риски — без иллюзий и рекламных обещаний.
Читать статью →
Районы Анапы для жизни и инвестиций: где покупать квартиру или дом
Разбираем ключевые районы Анапы — от Высокого берега до Витязево — по критериям жизни и доходности. Сравниваем цены, инфраструктуру и перспективы, чтобы вы могли выбрать локацию под свою задачу.
Читать статью →
Переезд в Анапу на ПМЖ: что нужно знать до покупки квартиры
Разбираем, как реально выглядит жизнь в Анапе круглый год: цены, работа, медицина, школы и главные компромиссы переезда. Без рекламных обещаний — только то, что важно проверить до покупки.
Читать статью →
Анапа как локация для жизни и инвестиций: почему курорт привлекает туристов круглый год и что здесь строят
Разбираем, почему Анапа остаётся одним из самых востребованных курортов Черноморского побережья, как выглядит круглогодичный поток туристов и какие проекты формируют новую застройку города.
Читать статью →
Посёлок Садки в Мариуполе: проект застройки более 87 га
Что планируется построить в Садках: 252 частных дома, школа, детский сад, торговый центр, дороги и зоны отдыха — и что важно проверить покупателю недвижимости.
Читать статью →